Rapport d'intervention pour une assurance : ce qu'il doit contenir
Après un sinistre, votre assureur ne se contente pas de votre parole : il attend un dossier structuré. Un rapport d'intervention bien construit peut accélérer votre indemnisation de plusieurs semaines. Voici ce qu'il doit contenir.
{{button-wrap}}
Pourquoi le rapport compte autant
Dans le cadre de la convention IRSI pour les dégâts des eaux en immeuble, l'assureur gestionnaire s'appuie sur un rapport de recherche de fuite pour qualifier l'origine du sinistre et déclencher l'indemnisation, comme le rappelle la fiche service-public.fr sur l'assurance en copropriété. Sans ce document, le dossier peut rester bloqué en attente d'expertise complémentaire, parfois plusieurs semaines.
Les éléments indispensables
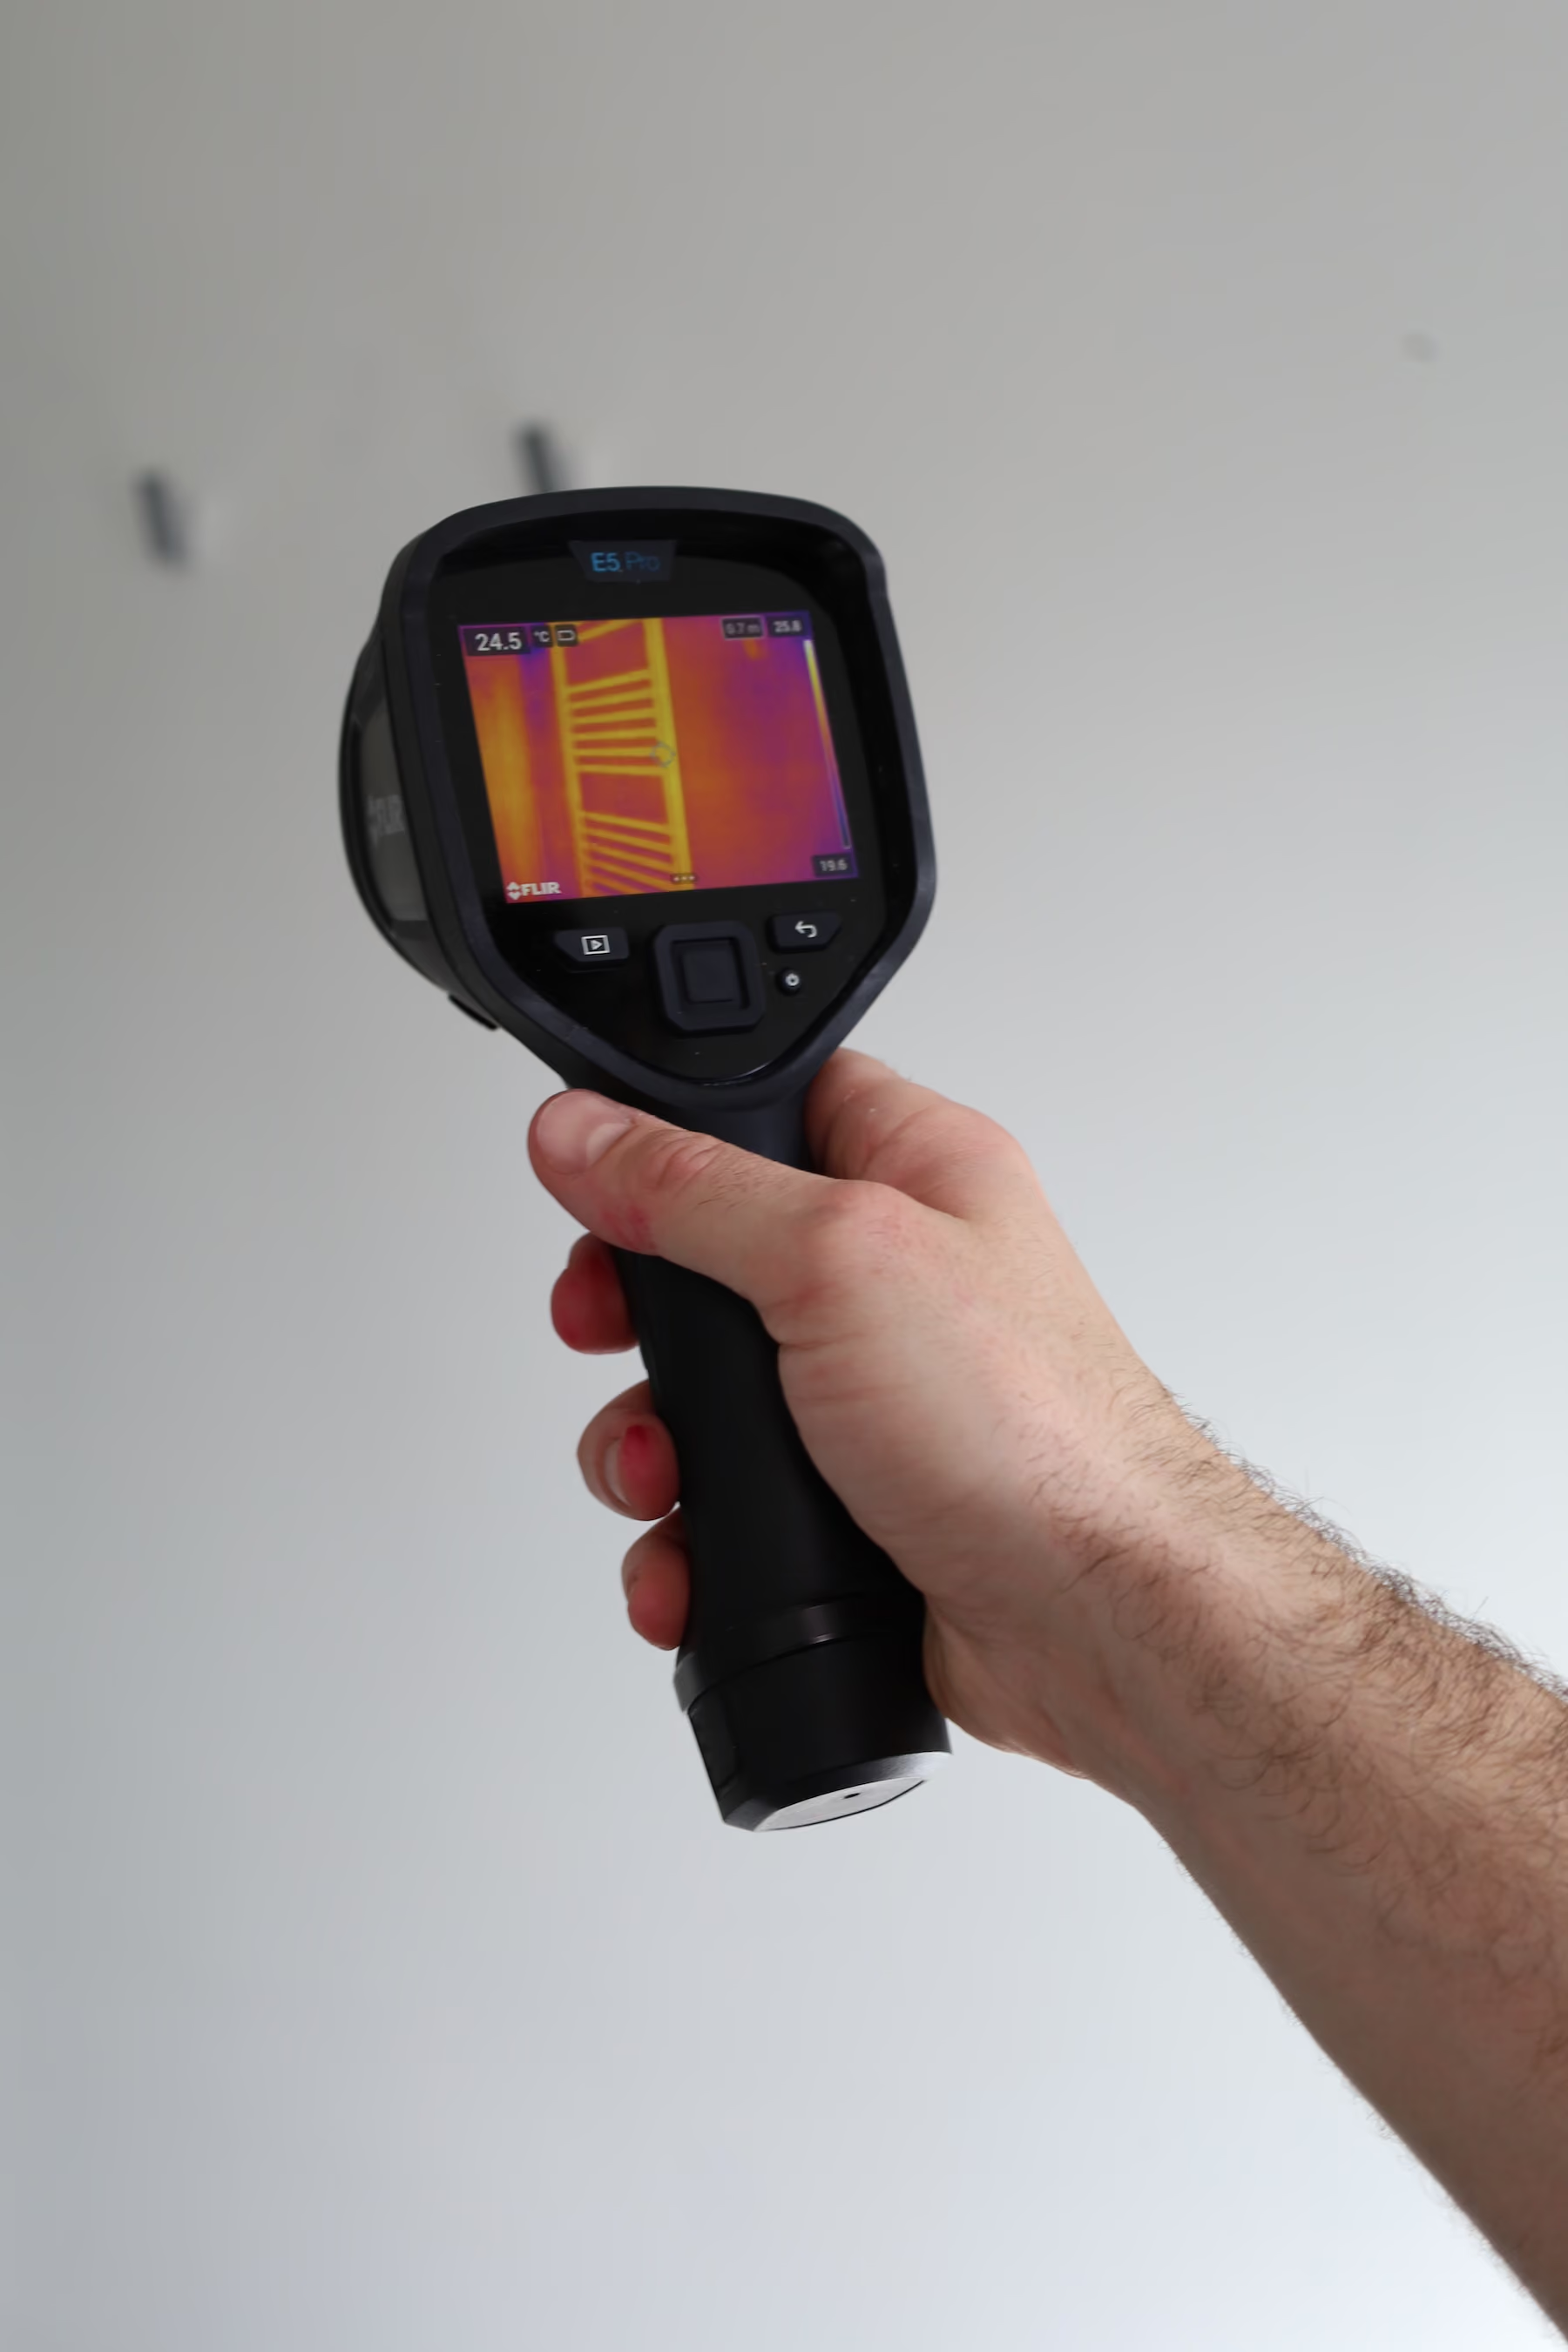
Un rapport recevable mentionne la date et l'heure de l'intervention, la description précise du désordre constaté, la méthode de diagnostic utilisée (caméra thermique, détection acoustique, gaz traceur pour une fuite ; constat visuel pour une effraction), et la cause identifiée. Des photos horodatées renforcent nettement le dossier et limitent le risque de contestation par l'assureur adverse.
{{button-wrap}}
Le cas particulier de l'effraction
Pour un sinistre vol ou effraction, l'assureur exige généralement un dépôt de plainte en complément du rapport technique, comme le précise la fiche service-public.fr sur l'assurance habitation et le vol. Notre article assurance et serrurerie : interventions prises en charge détaille les démarches à suivre.
Recherche de fuite : un rapport à part entière
Pour un dégât des eaux, le rapport de recherche de fuite est une pièce à part, distincte du simple compte-rendu d'intervention. Il doit démontrer que la méthode utilisée était non destructive et préciser l'endroit exact de la fuite. Voir notre article recherche de fuite et assurance habitation pour la marche à suivre complète.
Ce que nous fournissons après chaque intervention
Chez Coup de clé, chaque intervention donne lieu à un compte-rendu détaillé envoyé par e-mail, avec description du diagnostic, de la méthode employée et, si besoin, des photos. Ce document peut être transmis directement à votre assureur, votre propriétaire, votre agence ou votre syndic ; voir notre guide qui prend en charge une intervention de dépannage pour identifier le bon interlocuteur.
{{button-wrap}}
Questions fréquentes
Un simple devis suffit-il pour déclarer un sinistre ?
Non, un devis décrit des travaux à venir mais ne prouve pas la cause du sinistre. L'assureur attend un rapport de diagnostic distinct.
Dans quel délai transmettre le rapport à l'assurance ?
Le plus tôt possible après l'intervention, en respectant le délai de déclaration de sinistre prévu par votre contrat, généralement de quelques jours ouvrés.
Le rapport doit-il être signé par le technicien ?
Ce n'est pas systématiquement exigé, mais un rapport identifiant clairement le prestataire et la date de l'intervention est toujours plus solide face à un assureur.
Que faire si l'assureur conteste le rapport fourni ?
Vous pouvez demander une contre-expertise ou fournir des éléments complémentaires (photos, témoignages). Le rapport initial reste néanmoins la pièce de référence sur laquelle s'appuie la suite du dossier.
Sources
- Copropriété : quelle assurance pour les parties communes ou privatives (convention IRSI) (service-public.fr)
- Assurance habitation et vol : conditions de prise en charge (service-public.fr)
🔧 Vous avez besoin d'un dépannage à Bordeaux ?
Faites appel à Coup de clé ! Notre équipe vous rappelle dans les plus brefs délais
OU